Waterschade is in Nederland meestal verzekerd als het water plotseling en onvoorzien binnenkomt: regen die via het dak of over de drempel binnenstroomt, water uit een gesprongen leiding of een overlopend riool. De opstalverzekering betaalt de schade aan het huis, de inboedelverzekering die aan de spullen. Niet gedekt zijn doorgaans schade door stijgend grondwater, regen door openstaande ramen, slecht onderhoud en een overstroming doordat een grote dijk of duin het begeeft. Een overstroming van een beek of kleine rivier is bij de meeste verzekeraars wel meeverzekerd.
Twee polissen, één schade
Bij waterschade zijn meestal twee verzekeringen betrokken. De opstalverzekering dekt het gebouw: vloeren, muren, plafonds, vaste installaties. De inboedelverzekering dekt wat er in huis staat, van de bank tot de laptop. Wie huurt, heeft in de regel alleen een inboedelverzekering; het gebouw is verzekerd door de eigenaar.
Univé geeft een voorbeeld van hoe dat uitpakt. Regent het na een stortbui door het dak naar binnen omdat de goot het water niet aankan, dan vergoedt de opstalverzekering de schade aan de afwerking, zoals de gipsplaten van het plafond. De natte spullen vallen onder de inboedelverzekering. De dakconstructie zelf wordt niet vergoed.
Hoeveel geld er in waterschade omgaat, verschilt sterk per jaar. De Klimaatschademonitor van het Verbond van Verzekeraars kwam voor 2024 uit op 280 miljoen euro aan verzekerde schade door extreem weer, waarvan ruim 100 miljoen door neerslag. In 2025 was het totaal 155 miljoen, en neerslag was met 35 miljoen de derde post, na storm en hagel.
Wat meestal wel gedekt is
Het Verbond van Verzekeraars heeft samen met het ministerie van Infrastructuur en Waterstaat op een rij gezet wat de meeste woonverzekeringen dekken. Bij regen gaat het om schade door neerslag die via daken en dakgoten binnenkomt, inclusief gevolgschade als daardoor de stroom uitvalt. Ook neerslag die over drempels naar binnen stroomt, in de woning, het souterrain of de kelder, is doorgaans gedekt. Dat geldt ook voor het instorten van een plat dak onder het gewicht van het water.
Verder dekken woonverzekeringen gewoonlijk water dat onvoorzien uit leidingen en installaties stroomt. Univé noemt lekkage uit waterleiding, sanitair, cv of airconditioning door vorst, breuk of verstopping, een riool dat bij een zware bui overloopt, een lekkend aquarium of waterbed, een vriezer die ontdooit door een stroomstoring en bluswater na een brand. Univé benadrukt dat de lekkage onvoorzien moet zijn.
Er zijn soms extra voorwaarden, en die verschillen per verzekeraar. Het Verbond wijst erop dat zijn overzicht uitgaat van standaard uitgebreide voorwaarden.
Wat meestal niet gedekt is
Het Verbond noemt als niet verzekerd: schade aan daken en dakgoten zelf, neerslag die binnenkomt via openstaande ramen, deuren of toegangen naar de kelder, schade door een stijging van het grondwaterpeil, het instorten van een plat dak dat niet voldoet aan de bouwregels voor afschot, afvoer en draagconstructie, en schade door slecht onderhoud.
Univé voegt daar slijtage, eigen schuld en opzet aan toe, en vocht dat ontstaat doordat iets wat waterdicht hoort te zijn het niet meer is, zoals een kitrand.
De grondwateruitsluiting weegt vooral zwaar voor wie een kelder heeft. Een kelder die volloopt omdat het grondwater stijgt, is op de gewone woonverzekering niet gedekt; de eigenaar moet zelf zorgen voor een waterdichte kelder. Het onderscheid tussen de routes die water kan nemen, staat uitgewerkt in water in huis: van lekkend dak tot opkomend grondwater. Voor een lekkende leiding loont het om vroeg te zoeken: een lekkage opsporen begint met een test op de watermeter.
Beek of rivier: waar de dekking ophoudt
Lange tijd gold dat regen die een kelder in stroomde wel verzekerd was, maar water uit een overstromende beek, meertje of kleine rivier niet. Volgens het Verbond dacht bijna de helft van de klanten ten onrechte dat zo'n overstroming al gedekt was. In 2018 adviseerde het Verbond verzekeraars daarom om ook lokale overstromingen mee te verzekeren op de opstal- en inboedelpolis. Het ging om het overlopen of doorbreken van een dijk langs een kanaal, beek of kleine rivier, de zogeheten secundaire keringen.
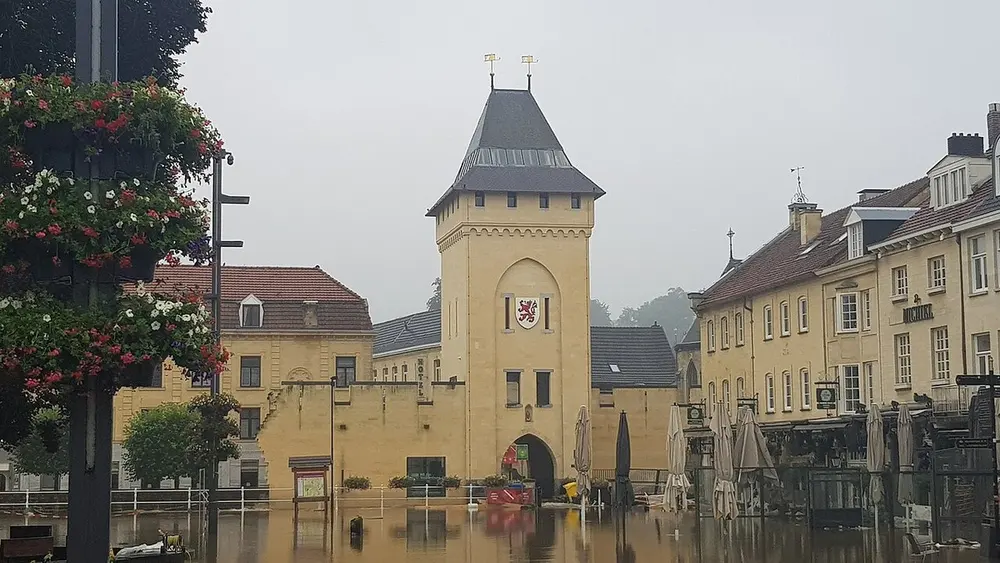
Volgens het Verbond dekken inmiddels vrijwel alle verzekeraars schade door overlopende beken, en sinds kort ook het bezwijken van secundaire keringen. Het blijft een advies: per verzekeraar kan de dekking verschillen. De foto bovenaan toont Valkenburg op 15 juli 2021, toen de Geul, een kleine rivier, de binnenstad onder water zette.
Een grens blijft staan. Schade door water uit zee, een grote rivier of een groot binnenwater, doordat een primaire waterkering overloopt of faalt, is niet verzekerd. Het gaat dan om de dijken en duinen langs de kust en langs rivieren als Rijn, Maas en IJssel. Ook woningen buitendijks zijn niet te verzekeren tegen overstroming. Volgens het Verbond is er één aanbieder die dit risico voor zeer vermogende klanten wel dekt.
Als de grote dijk het begeeft
Voor een overstroming door een primaire kering is de Wet tegemoetkoming schade bij rampen (Wts) het vangnet. Die wet geeft nooit een volledige schadevergoeding, wijst het Verbond erop. Er moet sprake zijn van een ramp in de zin van de Wet veiligheidsregio's, en de schade moet onverzekerbaar, onvermijdbaar en niet verhaalbaar zijn.
Verzekeraars hebben jarenlang gezocht naar een betere oplossing, onder meer een verzekering waarin verzekeraars, herverzekeraars en de overheid het risico samen dragen. In juni 2024 besloot het kabinet daar niet voor te kiezen: volgens de Kamerbrief wegen de nadelen niet op tegen de voordelen. Wel zijn de ministeries en het Verbond een verkenning begonnen naar een één-loketfunctie, waarbij gedupeerden bij hun eigen verzekeraar terechtkunnen voor de afhandeling.
Schade melden: wat u zelf moet doen
Na waterschade verwacht de verzekeraar dat u de schade zoveel mogelijk beperkt. Univé noemt: lekkend water opvangen met een emmer of teil, spullen naar een droge plek brengen en afdrogen. Maak foto's van de schade voordat u opruimt of weggooit, zodat vastligt wat er gebeurd is, en meld de schade zo snel mogelijk. Univé is voor calamiteiten dag en nacht telefonisch bereikbaar; op uw polis staat hoe dat bij uw eigen verzekeraar werkt.
Noteer ook wat de oorzaak was, voor zover u die weet: een bui, een gesprongen leiding, water van de straat. Die oorzaak bepaalt of en onder welke polis de schade valt. Controleer daarnaast het eigen risico en of de polis dagwaarde of nieuwwaarde vergoedt; bij Univé hangt dat af van de leeftijd van de spullen.
Hoe u dak, drempels en kelder klaarmaakt voor zware regen, staat in uw huis voorbereiden op een hoosbui.